
Como dividir o orçamento de marketing entre aquisição, retenção e testes
Muitas empresas concentram praticamente todo o orçamento em atrair novos clientes. Enquanto isso, deixam de investir na retenção dos compradores atuais e não reservam recursos para testar novas oportunidades.
Essa distribuição pode aumentar a dependência dos anúncios e tornar o crescimento mais caro. Quando a empresa precisa conquistar novamente todo o faturamento a cada mês, qualquer aumento no custo de aquisição afeta o resultado.
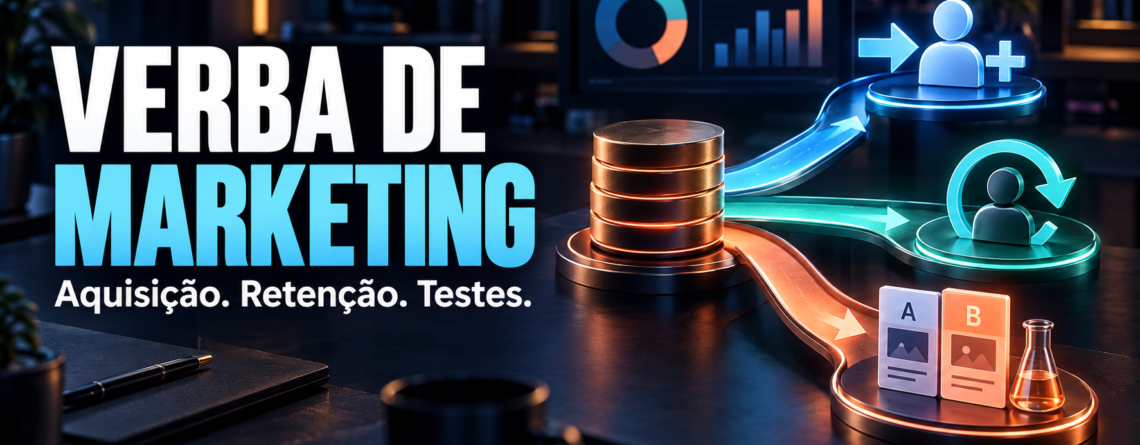
Saber como dividir o orçamento de marketing exige separar três funções: conquistar novos clientes, aumentar o valor da base atual e testar novas possibilidades.
Resposta rápida: divida o orçamento conforme as prioridades do negócio. Reserve uma parcela para aquisição, outra para retenção e reativação e uma terceira para testes. A proporção deve considerar margem, estágio da empresa, custo de aquisição, recorrência e oportunidades de crescimento.
Qual é a diferença entre orçamento de marketing e orçamento de mídia?
O orçamento de marketing pode incluir:
- Investimento em anúncios;
- Produção de conteúdo;
- Criação de páginas;
- Ferramentas;
- Automação;
- CRM;
- Equipe;
- Agência;
- Pesquisas;
- Eventos;
- Programas de relacionamento;
- Mensuração.
O orçamento de mídia corresponde ao valor utilizado diretamente para distribuir anúncios em canais pagos.
Essa separação é importante porque uma empresa pode investir R$ 20.000 em anúncios e ainda possuir outros R$ 10.000 em despesas relacionadas à produção, tecnologia e operação.
Antes de distribuir a verba, determine quais custos fazem parte do orçamento analisado.
Distribuição por finalidade ou por canal?
Distribuir o orçamento por finalidade significa decidir quanto será utilizado para:
- Adquirir novos clientes;
- Reter e reativar a base;
- Testar novas oportunidades.
Distribuir por canal significa decidir quanto será destinado para Google Ads, redes sociais, SEO, e-mail, influenciadores e outras frentes.
A ordem mais segura é começar pela finalidade e depois escolher os canais.
Por exemplo, redes sociais podem ser utilizadas tanto para aquisição quanto para remarketing. O e-mail pode apoiar retenção, reativação e conversão. O canal, sozinho, não explica por que a verba está sendo utilizada.
Depois de definir as finalidades, utilize uma matriz de verba multicanal para distribuir o investimento entre as plataformas.
1. Determine o orçamento disponível
Não existe um percentual universal do faturamento que funcione para todas as empresas.
O valor precisa considerar:
- Margem;
- Fluxo de caixa;
- Estágio do negócio;
- Meta de crescimento;
- Custo de aquisição;
- Ticket médio;
- Recorrência;
- Prazo para recuperar o investimento;
- Capacidade de atendimento;
- Necessidade de preservar recursos.
Uma empresa com receita recorrente e boa retenção pode aceitar um prazo maior para recuperar o custo de aquisição. Já um negócio com compras pontuais e margem pequena precisa de limites mais rígidos.
O orçamento não deve ser definido apenas pela quantia que a empresa deseja faturar.
2. Calcule quanto pode investir para adquirir clientes
A verba de aquisição deve partir do custo máximo aceitável por novo cliente.
Uma forma inicial de calcular é:
Orçamento de aquisição = meta de novos clientes × CAC máximo
Imagine que uma empresa deseje conquistar 100 clientes e possa pagar até R$ 120 por aquisição:
100 × R$ 120 = R$ 12.000
Nesse cenário, o orçamento de aquisição seria de até R$ 12.000.
Entretanto, o CAC máximo precisa estar relacionado à margem e ao valor gerado pelo cliente. Não basta observar o preço do produto.
Para aprofundar esse cálculo, consulte o conteúdo sobre CAC e retenção.
O que pode fazer parte da verba de aquisição?
A aquisição pode incluir:
- Anúncios para novos públicos;
- Conteúdo voltado à descoberta;
- SEO;
- Landing pages;
- Materiais de captação;
- Parcerias;
- Influenciadores;
- Eventos;
- Prospecção;
- Ferramentas ligadas à geração de demanda.
A empresa deve definir como os novos clientes serão identificados. Sem essa distinção, compradores recorrentes podem ser contabilizados como novas aquisições, distorcendo o CAC.
Métricas de aquisição
Acompanhe:
- Novos clientes;
- CAC;
- Leads;
- Custo por lead;
- Taxa de qualificação;
- Taxa de conversão;
- Ticket inicial;
- Margem;
- Prazo para recuperar o investimento.
O custo por lead mais baixo não representa necessariamente uma aquisição melhor. A qualidade dos contatos e a taxa de fechamento também precisam ser consideradas.
3. Reserve verba para retenção
A retenção busca manter clientes ativos, estimular novas compras e fortalecer o relacionamento.
Essa verba pode financiar:
- Onboarding;
- Conteúdos para clientes;
- Automação;
- E-mail;
- Programas de relacionamento;
- Atendimento;
- Pesquisas;
- Campanhas de recompra;
- Remarketing para a base;
- Recuperação de clientes inativos;
- Ofertas complementares.
Nem todo investimento em retenção aparece como mídia paga. Parte do orçamento pode estar em pessoas, ferramentas e processos.
Como estimar a verba de retenção?
Uma forma prática é identificar o valor financeiro da base atual.
Considere:
- Quantidade de clientes;
- Frequência de compra;
- Ticket médio;
- Margem;
- Taxa de cancelamento;
- Tempo médio de permanência;
- Potencial de recompra;
- Custo atual de atendimento;
- Quantidade de clientes inativos.
Depois, defina uma meta específica, como:
- Reduzir cancelamentos;
- Aumentar a segunda compra;
- Recuperar clientes inativos;
- Aumentar a adesão a um produto complementar.
O orçamento deve ser comparado à margem adicional que essa mudança pode gerar.
Exemplo de reativação
Uma empresa deseja reativar 50 clientes e estima que pode investir até R$ 40 por cliente recuperado.
50 × R$ 40 = R$ 2.000
Esse seria o limite inicial para a ação, desde que a margem esperada justifique o investimento.
Métricas de retenção
Acompanhe:
- Taxa de recompra;
- Cancelamentos;
- Receita recorrente;
- Clientes reativados;
- Custo por reativação;
- Frequência de compra;
- Ticket médio;
- Margem;
- Valor do cliente ao longo do tempo;
- Satisfação e motivos de saída.
Uma campanha de retenção não deve ser avaliada somente por cliques ou aberturas. O indicador principal precisa estar ligado ao comportamento do cliente.
4. Crie uma verba permanente para testes
Testes não devem depender apenas de sobras do orçamento. Quando toda a verba é direcionada para ações conhecidas, a empresa pode deixar de descobrir canais, ofertas e públicos melhores.
A verba de testes pode ser utilizada em:
- Novos canais;
- Criativos;
- Públicos;
- Ofertas;
- Páginas;
- Produtos;
- Formatos;
- Argumentos;
- Regiões;
- Automação;
- Modelos de atendimento.
A finalidade do teste não é produzir lucro imediato em todos os casos. É reduzir uma incerteza relevante.
Como calcular a verba para testes
Comece definindo:
- Qual hipótese será testada;
- Qual indicador será observado;
- Qual é o investimento máximo;
- Qual será o período;
- Qual volume mínimo será necessário;
- Qual decisão será tomada depois.
A fórmula pode ser:
Orçamento de testes = custo estimado por teste × quantidade de testes planejados
Se cada teste precisar de aproximadamente R$ 1.000 e a empresa pretende testar três hipóteses:
R$ 1.000 × 3 = R$ 3.000
Evite dividir esse valor em dezenas de variações. A verba precisa gerar dados suficientes para que cada teste produza uma conclusão útil.
O que caracteriza um bom teste?
Um teste precisa responder a uma pergunta clara.
Exemplos:
- Uma página mais curta aumenta a conversão?
- Um público regional gera leads mais qualificados?
- Um novo criativo reduz o custo por cadastro?
- Uma oferta complementar aumenta o ticket?
- Um canal diferente consegue adquirir clientes dentro do limite?
Alterar público, anúncio, oferta e página ao mesmo tempo dificulta a identificação do que causou o resultado.
5. Considere os custos de sustentação
Aquisição, retenção e testes dependem de uma estrutura compartilhada.
Essa estrutura pode incluir:
- Mensuração;
- Produção;
- Ferramentas;
- CRM;
- Gestão;
- Treinamento;
- Integrações;
- Relatórios;
- Pesquisa;
- Manutenção das páginas.
Esses custos não devem ser escondidos dentro de uma campanha. Registre-os separadamente para calcular o investimento completo.
Uma campanha pode apresentar bom retorno sobre a mídia e ainda produzir resultado insuficiente depois que todos os custos são considerados.
Exemplo de distribuição do orçamento
Imagine uma empresa com R$ 30.000 mensais disponíveis para marketing.
Uma distribuição ilustrativa seria:
| Finalidade | Percentual | Valor |
|---|---|---|
| Aquisição | 55% | R$ 16.500 |
| Retenção e reativação | 25% | R$ 7.500 |
| Testes | 10% | R$ 3.000 |
| Estrutura e mensuração | 10% | R$ 3.000 |
| Total | 100% | R$ 30.000 |
Essa divisão não deve ser tratada como uma regra.
Uma empresa nova, sem base de clientes, pode concentrar mais recursos na aquisição. Um negócio recorrente com muitos cancelamentos pode precisar direcionar uma parcela maior para retenção.
O orçamento deve responder ao principal problema do momento.
Como o estágio do negócio influencia a divisão?
Negócio em validação
A prioridade é aprender se existe demanda, qual público responde e se a oferta é compreendida.
A verba de testes tende a ter maior importância. Investir agressivamente em aquisição antes da validação pode ampliar o desperdício.
Negócio em crescimento
A empresa procura aumentar a aquisição sem perder qualidade e começa a organizar a retenção.
O orçamento precisa equilibrar crescimento, atendimento e capacidade operacional.
Negócio consolidado
A empresa possui histórico, clientes e canais conhecidos. Pode investir mais em retenção, reativação e eficiência.
Ainda assim, precisa manter testes para evitar dependência de uma única fonte de aquisição.
Como decidir onde aumentar a verba
Aumente o investimento em aquisição quando:
- O CAC está dentro do limite;
- Os novos clientes possuem qualidade;
- A margem é suficiente;
- A equipe consegue atender;
- O canal apresenta espaço para crescer;
- A conversão permanece estável.
Aumente a retenção quando:
- Clientes deixam a empresa rapidamente;
- Existe potencial de recompra;
- A base está inativa;
- A segunda compra demora;
- O custo de adquirir clientes aumentou;
- Pequenas melhorias podem gerar impacto relevante.
Aumente os testes quando:
- Os canais atuais estão saturados;
- A empresa depende de uma única plataforma;
- A oferta perdeu força;
- Existem novos segmentos;
- As campanhas deixaram de evoluir;
- O negócio precisa validar uma nova hipótese.
Como redistribuir sem reagir a oscilações diárias
Mudanças frequentes podem dificultar a análise.
Crie uma rotina de revisão:
Revisão semanal
Observe falhas operacionais, consumo do orçamento, rastreamento e mudanças relevantes.
Revisão mensal
Compare metas, custos, qualidade, vendas e retenção.
Revisão trimestral
Avalie se a distribuição entre aquisição, retenção e testes continua adequada à estratégia do negócio.
Uma queda de desempenho em um único dia não deve provocar uma redistribuição completa. Analise volume, contexto e consistência.
Como comparar as três finalidades
Utilize uma visão consolidada.
| Área | Pergunta principal | Indicador de referência |
|---|---|---|
| Aquisição | Quanto custa conquistar um cliente? | CAC |
| Retenção | Quanto valor a base continua gerando? | Retenção, recompra e LTV |
| Testes | Que incerteza foi reduzida? | Resultado da hipótese |
| Estrutura | Os dados e processos são confiáveis? | Qualidade da mensuração |
Os testes não devem ser avaliados somente pelo retorno imediato. Uma hipótese descartada com dados confiáveis também pode evitar investimentos maiores em uma direção inadequada.
Como relacionar verba e retorno
A empresa precisa diferenciar receita, margem e lucro.
O ROAS relaciona a receita atribuída aos anúncios com a mídia. O ROI pode considerar uma visão mais ampla dos custos.
Para entender essa diferença na prática, leia como calcular o ROI de campanhas de marketing.
Ao comparar iniciativas, utilize o mesmo método de cálculo. Caso contrário, uma área pode parecer mais eficiente apenas porque parte de seus custos foi omitida.
Erros comuns ao dividir o orçamento
Colocar toda a verba em aquisição
A empresa conquista clientes, mas não investe para mantê-los ou estimular novas compras.
Tratar retenção como algo gratuito
Atendimento, conteúdo, automação e relacionamento também exigem recursos.
Financiar testes somente com sobras
Quando a verba de testes não é planejada, novas oportunidades são adiadas indefinidamente.
Dividir igualmente entre as áreas
Aquisição, retenção e testes não precisam receber o mesmo valor. A distribuição deve acompanhar prioridades e retorno potencial.
Aumentar a verba sem verificar a capacidade
Mais clientes podem sobrecarregar atendimento, estoque, entrega ou onboarding.
Avaliar somente o faturamento
O crescimento da receita pode esconder redução de margem ou aumento excessivo do CAC.
Manter campanhas por costume
Uma ação não deve continuar apenas porque sempre recebeu orçamento.
Encerrar testes cedo demais
Poucos dados podem produzir conclusões frágeis.
Checklist para distribuir o orçamento
Antes de aprovar a divisão, confirme:
- Orçamento total disponível;
- Custos incluídos;
- Meta de crescimento;
- Margem;
- CAC máximo;
- Quantidade de clientes ativos;
- Taxa de retenção;
- Potencial de recompra;
- Principais gargalos;
- Hipóteses que serão testadas;
- Verba por finalidade;
- Responsável por cada área;
- Métricas de acompanhamento;
- Frequência de revisão;
- Critérios para redistribuição.
Perguntas frequentes
Qual percentual deve ser destinado à aquisição?
Não existe uma proporção universal. Empresas sem base de clientes podem precisar investir mais em aquisição, enquanto negócios recorrentes podem obter mais resultado corrigindo a retenção.
Quanto reservar para testes?
Reserve um valor suficiente para testar hipóteses importantes sem comprometer as atividades principais. O cálculo deve considerar o custo e a quantidade de testes planejados.
Retenção é responsabilidade do marketing?
A retenção normalmente envolve marketing, atendimento, produto, vendas e operação. O orçamento precisa deixar claras as responsabilidades e os indicadores compartilhados.
Devo retirar verba da aquisição para investir em retenção?
Depende do principal gargalo. Se a empresa adquire clientes dentro do custo esperado, mas perde muitos rapidamente, melhorar a retenção pode ser mais importante do que aumentar o volume.
Quando revisar a distribuição?
Acompanhe a operação semanalmente, os resultados mensalmente e a estratégia em períodos mais amplos, como revisões trimestrais.
Conclusão
Saber como dividir o orçamento de marketing significa decidir quanto a empresa investirá para conquistar clientes, aumentar o valor da base atual e descobrir novas oportunidades.
A aquisição sustenta o crescimento. A retenção reduz a necessidade de reconquistar todo o faturamento. Os testes evitam que a empresa fique dependente das mesmas estratégias.
Comece pelo principal gargalo do negócio, estabeleça limites financeiros e acompanhe os custos completos. Depois, redistribua a verba com base em margem, qualidade e consistência — não apenas em cliques, leads ou faturamento.


Deixe um comentário